En bref
Assurer un chien âgé peut être utile si le contrat accepte encore les nouvelles souscriptions et couvre réellement les dépenses que vous ne pourriez pas absorber. Avant de signer, vérifiez surtout la limite d’âge, les exclusions liées aux antécédents, les délais de carence, le niveau de remboursement, les plafonds et la part restant à votre charge. L’assurance ne remplace ni le suivi préventif ni une épargne disponible pour les soins exclus ou urgents.
Les limites d’âge à vérifier en premier
Les assurances pour chiens fixent souvent un âge maximal à la souscription. Cette limite ne concerne pas toujours la même chose que l’âge maximal pendant lequel le contrat peut rester actif. Un chien peut donc être accepté à une certaine condition, puis bénéficier d’un renouvellement selon les règles prévues par la police.
Demandez-vous également si l’assureur distingue l’âge, la race, le gabarit ou l’état de santé déclaré. Une réponse obtenue par téléphone ne suffit pas à sécuriser votre décision : la règle importante doit apparaître dans les conditions générales ou particulières.
Avant de comparer les prix, cherchez ces mentions :
- âge minimal et âge maximal à la souscription ;
- possibilité de renouvellement après un certain âge ;
- modification possible de la cotisation au fil du temps ;
- formalités médicales ou documents demandés ;
- conséquences d’une omission dans le questionnaire de santé.
Si votre chien est déjà âgé, l’assurance peut être plus difficile à obtenir ou proposer une couverture plus encadrée. Cela ne signifie pas qu’un contrat est inutile, mais il faut le comparer à une réserve financière destinée aux soins.
Les antécédents et exclusions
Une maladie, une blessure ou un symptôme connu avant la souscription peut être considéré comme un antécédent. Selon le contrat, l’affection peut être exclue, ou les problèmes qui lui sont liés peuvent aussi ne pas être remboursés. Une exclusion peut être temporaire ou permanente : la formulation exacte compte davantage que le résumé commercial.
Lisez les rubriques consacrées aux affections préexistantes, aux maladies chroniques, aux problèmes héréditaires et aux troubles déjà observés. Notez aussi les soins qui font parfois l’objet de règles particulières : examens, médicaments, hospitalisation, chirurgie, rééducation, prévention et soins dentaires.
Par exemple, une assurance ne doit pas être choisie en pensant qu’elle prendra forcément en charge un détartrage déjà envisagé. Pour comprendre pourquoi l’état de la bouche et la situation générale doivent être distingués, consultez notre guide sur le détartrage du chien âgé. Le contrat peut prévoir un forfait de prévention séparé, une exclusion dentaire ou aucune prise en charge de ce type de soin.
Déclarez les informations demandées avec précision. Une omission peut compliquer une demande ultérieure, surtout si le dossier fait apparaître que le problème existait avant la souscription.
Les délais de carence
Le délai de carence est la période qui commence après l’adhésion pendant laquelle certains frais ne sont pas encore remboursables. Il peut différer selon la nature des soins. Une maladie, un accident, une chirurgie ou une autre garantie peuvent donc avoir des délais distincts.
Ne supposez pas qu’un contrat protège immédiatement votre chien parce que la cotisation commence à être prélevée. Relevez, dans les documents, la date de début de chaque garantie et les éventuelles conditions particulières liées à un accident ou à une maladie déjà suspectée.
Cette lecture est importante si vous envisagez une assurance après un changement récent : boiterie, toux, difficulté à monter les escaliers ou baisse d’activité. Ces signes doivent être évalués pour le bien-être du chien, indépendamment de la question du remboursement. Une assurance ne transforme pas un symptôme existant en événement couvert.
Comparer une offre sans se perdre dans le prix
Le tarif mensuel est seulement une partie du coût. Pour chaque offre, notez les éléments suivants dans la même fiche :
- taux ou formule de remboursement ;
- franchise par acte, par période ou par année ;
- plafond annuel et éventuels sous-plafonds ;
- soins inclus, exclus ou soumis à un forfait ;
- délai de remboursement et pièces demandées ;
- règles de renouvellement et évolution de la cotisation ;
- prise en charge des médicaments, examens et hospitalisations ;
- couverture géographique et conditions en cas de déplacement.
Comparez ensuite deux scénarios simples : une année sans dépense importante et une année avec une facture élevée. Dans chacun, additionnez les cotisations, la franchise et la part non remboursée. Cette méthode montre si vous achetez surtout une protection contre une dépense exceptionnelle ou si les garanties correspondent réellement aux soins probables de votre chien.
Ne choisissez pas une formule uniquement parce qu’elle affiche un remboursement élevé. Un plafond bas, une franchise importante ou des exclusions nombreuses peuvent réduire fortement son intérêt.
Assurance, prévention et réserve financière
Une assurance intervient selon ses règles après un soin couvert. La prévention, elle, se construit avant l’apparition d’un problème : alimentation adaptée, mouvement compatible avec le confort du chien, surveillance du poids, entretien de la bouche et observation des changements de comportement.
Les signes d’un vieillissement qui mérite d’être discuté peuvent être discrets : démarche moins stable, difficulté à se relever, fatigue inhabituelle ou changement dans une routine familière. Une paralysie du train arrière chez un chien âgé demande une réaction rapide, mais une assurance ne doit pas retarder l’appel ou la consultation.
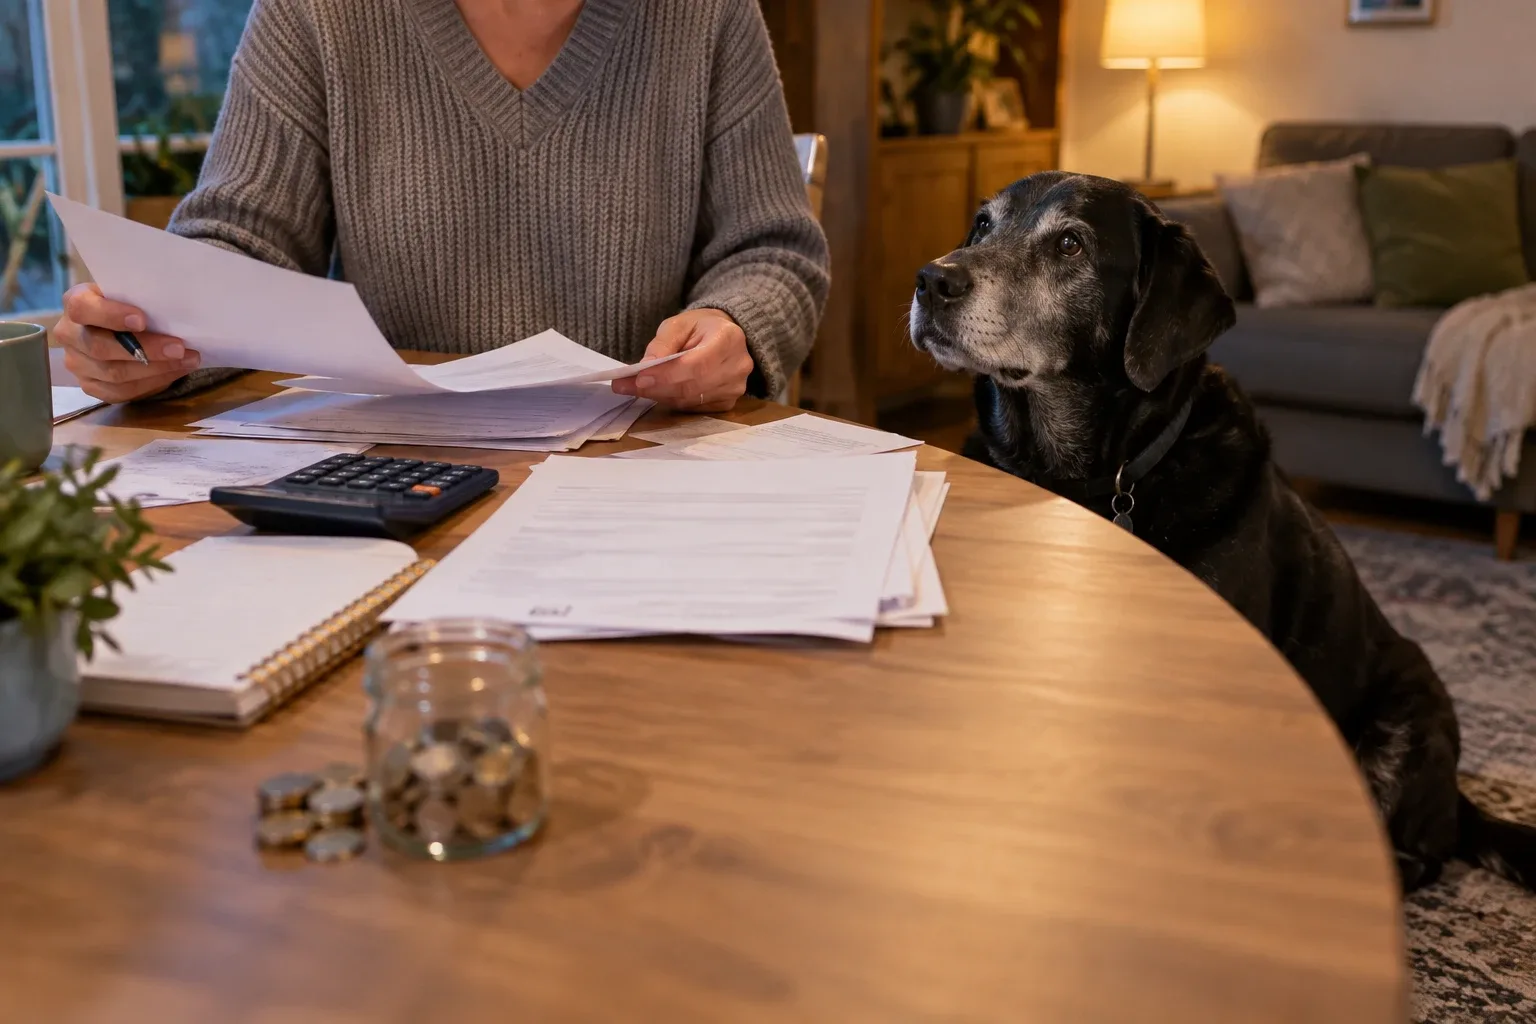
Une réserve dédiée peut compléter le contrat. Elle sert notamment à payer une franchise, un soin exclu, un délai de carence encore en cours ou une dépense qui dépasse le plafond. Si vous ne souscrivez pas, cette réserve devient votre principale protection financière. Dans les deux cas, l’objectif est de pouvoir décider pour le chien sans attendre de trouver l’argent au dernier moment.
Les symptômes nouveaux ou soudains nécessitent un avis professionnel rapide, surtout en cas de douleur marquée, difficulté à respirer, perte de mobilité ou état général qui se dégrade. L’assurance ne remplace pas le diagnostic ni le traitement.
La checklist avant de signer
Gardez une copie des documents et répondez à ces questions :
1. Mon chien respecte-t-il les conditions d’âge à la souscription ? 2. Quelles affections ou quels symptômes connus sont exclus ? 3. Quand chaque garantie devient-elle active ? 4. Quel montant restera réellement à payer pour une facture importante ? 5. Le plafond est-il annuel, par affection ou limité à certains soins ? 6. Les soins préventifs et dentaires sont-ils inclus, forfaitaires ou exclus ? 7. La cotisation et les conditions peuvent-elles évoluer au renouvellement ? 8. Quelle somme dois-je conserver pour les dépenses non couvertes ?
Si une réponse reste vague, demandez la clause précise dans les conditions du contrat avant de vous engager.
Questions fréquentes
Est-il trop tard pour assurer un chien âgé ?
Pas forcément. Tout dépend de la limite d’âge, de l’acceptation du dossier et des exclusions prévues. Il faut lire les conditions propres à chaque offre, sans supposer qu’une formule couvrira les problèmes déjà connus.
Une assurance rembourse-t-elle les maladies déjà présentes ?
En général, les antécédents font l’objet d’exclusions ou de restrictions. Vérifiez la définition retenue par le contrat et déclarez les informations demandées avec exactitude.
Faut-il choisir une assurance ou constituer une épargne ?
La réponse dépend de votre budget, de votre capacité à payer une dépense importante et du niveau de couverture proposé. Une assurance et une réserve financière peuvent se compléter, notamment pour les franchises, les plafonds et les soins exclus.
Les soins préventifs sont-ils automatiquement compris ?
Non. Certains contrats les excluent, d’autres prévoient un forfait séparé, avec des conditions propres. Lisez la liste exacte des actes concernés avant de comparer les cotisations.
Pour toute question de santé personnelle, votre vétérinaire reste votre meilleur allié.